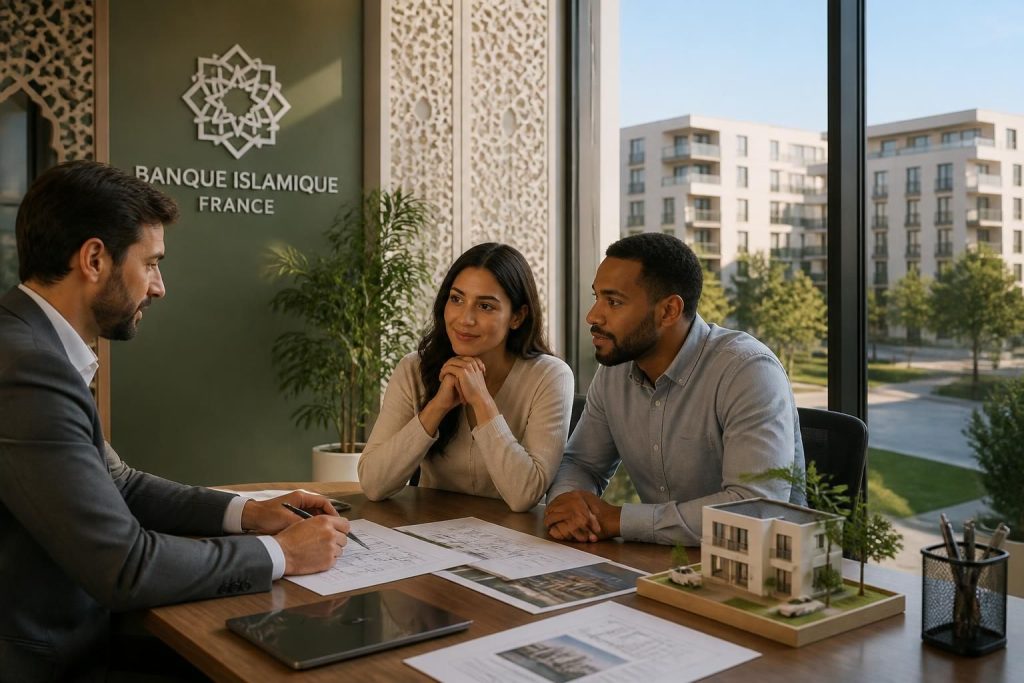
Face à la montée d’une demande croissante pour des solutions financières respectant les principes islamiques, la banque islamique en France s’impose comme une alternative clé pour le prêt immobilier conforme à la charia. Fondée sur des règles strictes excluant l’intérêt usuraire (riba), cette finance éthique propose des mécanismes innovants tels que la Murabaha et l’Ijara, adaptés au contexte français. En privilégiant la transparence, le partage des risques et un financement responsable, ces offres ouvrent la voie à une acquisition immobilière en harmonie avec les convictions religieuses, tout en s’insérant dans un cadre juridique national exigeant et spécifique.
L’article en bref
Le prêt immobilier halal en France, fondé sur la finance islamique, séduit par son éthique et ses solutions sur-mesure.
- Principes clés de la finance islamique : interdiction du riba et transparence totale garantis
- Mécanismes de financement adaptés : Murabaha, Ijara et Mousharaka expliqués en détail
- Acteurs et offres en France : institutions spécialisées et courtiers reconnus facilitent l’accès
- Processus d’obtention du prêt : étapes claires et exigences financières précises à connaître
Un modèle financier solide et éthique pour concrétiser des projets immobiliers conformes à la charia en France.
Banque islamique en France : comprendre le fonctionnement du prêt immobilier conforme à la charia
Le concept de banque islamique repose sur une architecture financière qui exclut tout paiement d’intérêts, ou riba, considéré comme prohibé par la charia. Au cœur du financement immobilier conforme se trouvent des contrats spécifiques visant à garantir un partage équitable des risques entre la banque et l’emprunteur. Contrairement aux crédits classiques reposant sur une rémunération de l’argent prêté, ce modèle s’appuie sur des opérations d’achat-revente ou de location-vente, transparentes et fixes quant à leur coût. Ces solutions permettent ainsi aux acquéreurs musulmans d’accéder à la propriété sans transgresser leurs convictions.
La finance islamique privilégie également la présence d’un actif tangible, souvent le bien lui-même, évitant toute forme de spéculation ou de levier illégal. Cette approche éthique impose de solides exigences, notamment un apport personnel conséquent, généralement autour de 20 % de la valeur du bien, garantissant la pérennité du montage financier et réduisant les risques pour toutes les parties.
Les mécanismes fondamentaux du prêt immobilier halal
Trois formules principales composent l’essentiel de l’offre de financement halal : la Murabaha, l’Ijara et la Mousharaka. Chacune répond à un besoin spécifique tout en s’alignant sur les règles de la finance islamique.
- Murabaha : la banque achète le bien ou les matériaux puis le revend à l’emprunteur avec une marge fixe, connue à l’avance. Le remboursement s’effectue en échéances régulières, sans intérêts additionnels.
- Ijara : contractualisation d’une location-vente où la banque loue le bien, avec la possibilité pour le client de lever une option d’achat à terme. Ce leasing conforme favorise la flexibilité.
- Mousharaka : copropriété progressive où la banque et le client acquièrent ensemble, le client rachetant progressivement les parts de la banque pour devenir pleinement propriétaire.
Ces solutions favorisent un partage transparent et équitable des risques et bénéfices, tout en évitant l’application d’intérêts. Elles nécessitent cependant une bonne situation financière et un apport stable, conditions indispensables à la viabilité du projet.
| Méthode | Principe | Avantages | Conditions typiques |
|---|---|---|---|
| Murabaha | Achat-revente avec marge bénéficiaire fixe | Transparence complète, coût fixé dès le départ | Apport ≥ 20 %, garanties requises |
| Ijara | Location avec option d’achat | Souplesse des paiements, pas d’intérêt | Bonne solvabilité, apport parfois moindre |
| Mousharaka | Copropriété progressive avec rachat des parts | Adaptation aux revenus variables, flexibilité | Processus complexe, disponibilité limitée en France |
Les acteurs français du prêt immobilier conforme à la finance islamique
Le marché français se structure progressivement autour d’établissements et d’intermédiaires spécialisés dans la finance islamique en immobilier. Parmi eux, des acteurs clés comme Al Baraka Bank, Ethica Finance, Noor Finance, ou encore Sukuk Immo, ont développé des offres dédiées respectant rigoureusement la conformité charia. Ces institutions combinent expertise juridique, connaissance du marché local et de solides comités de conformité garantissant la légitimité des produits proposés.
En parallèle, des courtiers spécialisés tels que Wasata Conseil, Insha Home ou 570easi jouent un rôle d’interface crucial. Leur mission est d’accompagner les porteurs de projets dans la sélection des solutions de financement compatibles, la constitution des dossiers et la négociation avec les banques, un gain de temps et de sérénité notable dans un secteur encore peu mature.
Un marché en développement et des défis spécifiques
Si les opportunités augmentent, les contraintes restent élevées. Les exigences d’apport élevé et de stabilité financière constituent un frein pour de nombreux candidats. De plus, la disponibilité des offres varie selon les régions, certaines banques islamique n’étant présentes que dans les grandes métropoles.
Cependant, ces institutions ont la particularité de ne pas appliquer de pénalités en cas de retard de paiement, privilégiant des solutions amiables, un élément que les clients apprécient particulièrement en période d’incertitude économique.
Murabaha : un exemple concret du prêt immobilier halal en France
La Murabaha s’illustre comme la méthode la plus utilisée dans l’hexagone pour financer un achat ou des travaux selon la finance islamique. Prenons l’exemple d’Amine, entrepreneur ayant opté pour un financement Murabaha via Noor Finance pour rénover un appartement à Marseille. Après validation de son dossier et versement d’un apport de 20 %, Noor Finance acquiert directement les matériaux et le bien, puis revend à Amine le tout avec une marge fixe transparente.
Amine rembourse ensuite selon un échéancier clair sur une période contractuellement définie, sans surprise ni intérêt additionnel. Ce cadre rigoureux permet de respecter à la fois les préceptes islamiques et les impératifs financiers personnels, offrant stabilité et confiance tout au long du projet.
- Avantages de la Murabaha :
- Suppression complète de l’intérêt (riba), respect de la charia
- Transparence sur le prix et la marge bénéficiaire
- Simplicité contractuelle et suivi strict
- Possibilité de financer achat ou rénovation
- Flexibilité en cas de problème de paiement, sans pénalités sévères
- Suppression complète de l’intérêt (riba), respect de la charia
- Transparence sur le prix et la marge bénéficiaire
- Simplicité contractuelle et suivi strict
- Possibilité de financer achat ou rénovation
- Flexibilité en cas de problème de paiement, sans pénalités sévères
Ce témoignage vivant illustre le soin apporté à la conformité et à la satisfaction client, ingrédients essentiels dans le développement de la banque islamique en France.
Étapes pratiques pour concrétiser un prêt immobilier halal
La réalisation d’un projet immobilier avec un financement conforme à la charia suit un processus exigeant mais clairement balisé. La réussite dépend en grande partie d’une préparation rigoureuse et du choix des partenaires adaptés.
- Choisir une institution reconnue : opter pour une banque ou un courtier habilité avec comité de conformité islamique (Shariah Board).
- Évaluer sa situation financière : fournir les justificatifs de revenus, situation professionnelle et apport personnel.
- Sélectionner la formule adaptée : Murabaha, Ijara ou Mousharaka selon le projet et le profil.
- Monter un dossier complet : inclure compromis de vente, devis travaux et documents financiers.
- Négocier et finaliser le contrat : vérifier la conformité charia et signer l’accord de financement.
Un délai moyen de quatre à cinq mois peut être attendu, dû aux contrôles spécifiques et à la complexité administrative, un temps nécessaire pour assurer la validité et la sécurité du montage.
| Étape | Description | Durée estimée |
|---|---|---|
| Choix de l’institution | Sélection d’un acteur habilité et conforme | 1 à 2 semaines |
| Évaluation financière | Analyse des revenus et apport | 2 à 4 semaines |
| Sélection du produit | Murabaha, Ijara ou Mousharaka | 1 à 2 semaines |
| Montage du dossier | Préparation des documents complets | 3 à 6 semaines |
| Signature | Validation de la conformité et signature | 1 à 2 semaines |
La finance participative (takaful et moudaraba) comme perspectives complémentaires
Au-delà des solutions traditionnelles, le financement participatif prend une place grandissante dans la finance islamique en France. Les contrats de type moudaraba (partage des profits) ou takaful (assurance participative), bien que plus rares dans le segment immobilier, ouvrent des perspectives innovantes d’investissement collectif et de mutualisation des risques.
Des plateformes dédiées, en accord avec la Sharia compliant, permettent aux investisseurs particuliers de contribuer à des projets immobiliers via des modèles éthiques, approfondissant ainsi l’inclusion financière islamique sur le territoire national.
Comment se différencie un prêt immobilier islamique d’un crédit classique ?
Le prêt islamique évite l’application d’intérêts (riba) et fonctionne sur des contrats transparents reposant sur l’achat-revente ou la location-vente, contrairement au crédit classique reposant sur un taux d’intérêt.
Quelles sont les exigences pour obtenir un prêt immobilier conforme à la charia ?
Les institutions exigent un apport personnel d’environ 20 %, une stabilité financière, et la conformité du projet aux principes de la finance islamique.
Quels sont les avantages majeurs de la Murabaha ?
La Murabaha offre une totale transparence sur la marge appliquée, supprime l’intérêt, permet une mensualité stable et facilite le financement de l’achat ou de la rénovation.
Existe-t-il des pénalités en cas de retard de paiement ?
Les banques islamiques privilégient des arrangements sans pénalités lourdes, valorisant un accompagnement éthique et des solutions négociées.
Peut-on financer des travaux avec une banque islamique en France ?
Oui, la syntaxe Murabaha permet de financer directement l’achat des matériaux nécessaires à la rénovation tout en respectant la charia.
Je suis Damien Roussel, rédacteur spécialisé en économie, entreprise et patrimoine. J’aide dirigeants et indépendants à décider vite et bien : je décrypte la finance, la gestion, la communication et l’immobilier avec des guides clairs, chiffrés et sans jargon.


