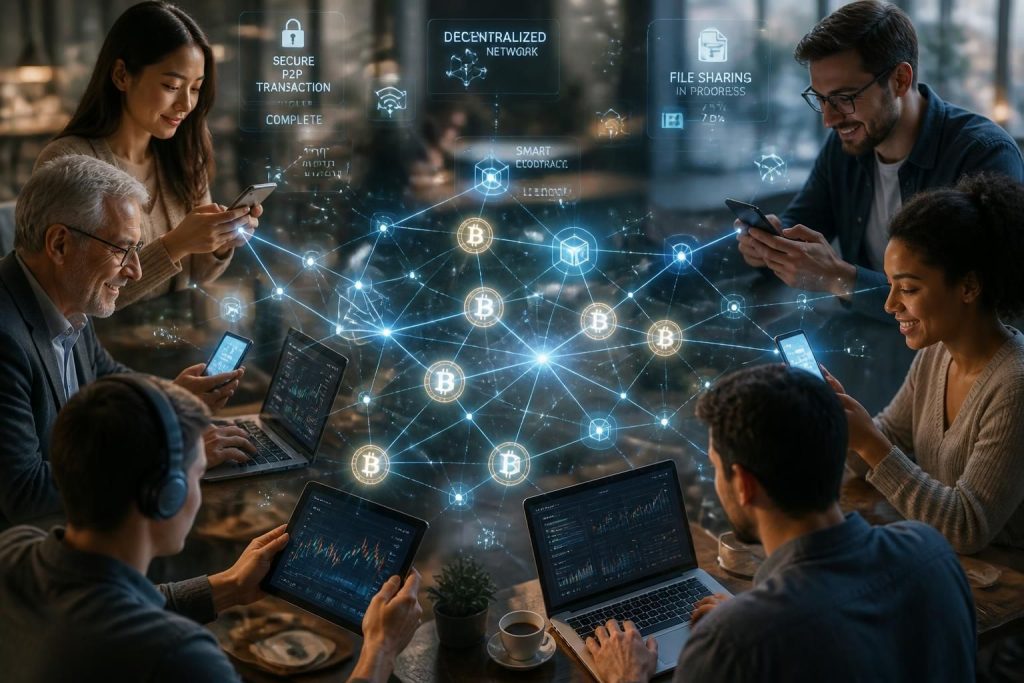
Le Peer-to-Peer, ou P2P, révolutionne la façon dont les transactions se réalisent en supprimant les intermédiaires pour privilégier la connexion directe entre pairs. Ce modèle s’impose non seulement en finance par le prêt entre particuliers et la finance participative, mais aussi dans bien d’autres domaines numériques grâce à la technologie blockchain. Comprendre ce système d’échange décentralisé éclaire sur les impacts profonds que cette transformation porte sur l’économie actuelle, redéfinissant la gestion des flux financiers et la souveraineté des utilisateurs.
L’article en bref
Le Peer-to-Peer chamboule les interactions financières et numériques en privilégiant l’échange direct sans intermédiaires. Cette approche transforme les pratiques classiques et offre de nouvelles opportunités grâce à la décentralisation.
- Essentiel du P2P en finance : Modèle d’échange direct entre particuliers via plateformes numériques
- Prêt entre particuliers : Financement sans banques avec analyse et gestion des risques par plateformes
- Décentralisation et résilience : Réseaux plus démocratiques, fiables et évolutifs
- Applications étendues : Du paiement au financement collaboratif, la blockchain catalyse l’évolution
Le Peer-to-Peer ne se limite pas à la finance : il réinvente la gouvernance, les transactions et la confiance au cœur des échanges numériques.
Le Peer-to-Peer (P2P) en finance : un modèle d’échange direct et collaboratif
Le P2P, ou pair à pair, élimine le recours obligé aux banques et autres intermédiaires financiers traditionnels. Ce système met en relation directe emprunteurs et prêteurs via une plateforme P2P qui agit comme simple facilitateur. En pratique, cela signifie que les acteurs disposent d’un accès plus transparent et rapide au crédit, ainsi que potentiellement à des rendements plus attractifs en prêtant directement à d’autres particuliers. Par exemple, un dirigeant de PME cherchant à financer un projet peut obtenir un prêt auprès d’investisseurs individuels en évitant les frais imposés habituellement par les institutions bancaires.
La plateforme joue un rôle crucial : elle évalue les risques en analysant le profil des emprunteurs, fixe un taux d’intérêt adapté et gère l’ensemble des transactions et remboursements. En France, ces plateformes sont rigoureusement encadrées, devant être agréées comme Intermédiaires en Financement Participatif (IFP) et surveillées par l’Autorité des Marchés Financiers (AMF) et l’Autorité de Contrôle Prudentiel et de Résolution (ACPR).
Les multiples facettes du Peer-to-Peer : au-delà du crédit
Le P2P s’étend au-delà du simple prêt. Les applications sont désormais diverses : paiements mobiles entre particuliers, financement collaboratif via des campagnes de crowdfunding, jusqu’à l’échange de cryptomonnaies. Cette diversité illustre la puissance de cette technologie blockchain qui assure la sécurisation et la transparence des échanges, tout en supprimant le contrôle centralisé traditionnel.
Par exemple, de nombreuses petites entreprises utilisent le crowdfunding P2P pour lever des fonds en préservant une relation directe avec leurs investisseurs, renforçant ainsi la confiance mutuelle et dynamisant l’économie locale. Le P2P transforme ainsi la logique économique en valorisant l’autonomie et la participation active de chacun dans la chaîne de financement.
Fonctionnement technique et organisationnel des réseaux Peer-to-Peer
Un réseau Peer-to-Peer est structuré de manière décentralisée : chaque nœud du réseau agit simultanément en tant que client et serveur. Cette architecture dite d’échange décentralisé évite les points de contrôle uniques et assure une continuité de service même en cas de défaillance de certains nœuds, contrairement aux systèmes traditionnels où un serveur centralisé peut représenter un goulet d’étranglement ou un point de vulnérabilité.
Imaginez une application mobile où vos transactions financières se font directement entre vos appareils et ceux de vos partenaires, sans passer par une banque ou un système centralisé. Le contrôle de vos actifs reste ainsi intégralement entre vos mains, ce qui s’accompagne d’une réduction significative des coûts liés aux intermédiaires.
Les bénéfices concrets du Peer-to-Peer
- Liberté et autonomie : Pas de dépendance aux horaires ou contraintes des établissements financiers.
- Contrôle total : Les utilisateurs gèrent directement leurs ressources sans autorisation extérieure.
- Résilience accrue : Le réseau continue de fonctionner même en cas de panne de certains participants.
- Coût réduit : Suppression des commissions abusives liées aux intermédiaires.
Les étapes clés de la révolution Peer-to-Peer : de la musique à la finance
Le P2P n’est pas une nouveauté apparue avec la blockchain. Les premières expérimentations remontent aux années 1980 avec le protocole UUCP. L’essor du grand public s’est manifesté en 1999 avec Napster, qui a bouleversé l’industrie musicale en permettant le partage direct de fichiers. Ce modèle s’est ensuite étendu, gagnant en maturité grâce à des protocoles comme BitTorrent avant de s’imposer dans la sphère financière avec Bitcoin en 2008, une véritable première mondiale d’un réseau de valeur totalement décentralisé.
| Année | Événement marquant | Impact sur le P2P |
|---|---|---|
| 1980 | Protocole UUCP | Premiers réseaux d’échanges décentralisés |
| 1999 | Napster | Défi à l’industrie musicale traditionnelle par P2P |
| 2001 | BitTorrent | Optimisation du partage de fichiers via fragmentation |
| 2008 | Bitcoin | Instauration d’un réseau financier décentralisé |
| Années 2020 | Finance décentralisée (DeFi) et DAO | Extension complète des applications P2P |
Les plateformes P2P : pivots de la finance collaborative et sécurisée
En 2026, les plateformes P2P occupent une place centrale pour assurer la confiance, la conformité réglementaire et la gestion des risques dans le prêt entre particuliers et le financement collaboratif. Elles évaluent les profils d’emprunteurs selon des critères rigoureux et adaptent les conditions financières. Cette régulation permet d’allier innovation décentralisée et protection des utilisateurs.
Du point de vue d’un chef d’entreprise, ces plateformes proposent une alternative pragmatique et performante pour accéder au financement rapidement, avec des modalités transparentes, sécurisées et souvent plus avantageuses que le crédit classique. Les investisseurs particuliers, de leur côté, bénéficient d’une diversification accessible et d’un suivi simplifié de leurs placements.
Liste des critères clés d’évaluation des plateformes P2P
- Agrément réglementaire : Validation par l’AMF et l’ACPR
- Analyse du risque : Scoring des emprunteurs et modélisation du risque de défaut
- Transparence : Communication claire sur les taux et conditions
- Simplicité d’usage : Interface intuitive et accessible
- Gestion du recouvrement : Procédures claires en cas de non-remboursement
Qu’est-ce que le Peer-to-Peer ?
Le Peer-to-Peer (P2P) est un modèle d’échange direct entre participants sur un réseau décentralisé sans passer par un intermédiaire central, favorisant l’échange économique, financier ou informationnel.
Comment fonctionne le prêt entre particuliers en P2P ?
Le prêt entre particuliers via P2P se fait grâce à une plateforme en ligne qui met en relation emprunteurs et prêteurs, analyse le risque, fixe un taux d’intérêt, et gère les remboursements, tout en garantissant la conformité réglementaire.
Quels sont les avantages du modèle P2P pour les entreprises ?
Ce modèle offre une flexibilité accrue de financement, souvent à moindre coût, avec une relation directe entre parties, réduisant les délais et les frais liés aux intermédiaires bancaires.
Quels sont les risques associés au Peer-to-Peer ?
Les principaux risques incluent le défaut de remboursement, la volatilité des plateformes, et la nécessité de bien choisir une plateforme agréée pour limiter les risques juridiques et financiers.
Le Peer-to-Peer se limite-t-il à la finance ?
Non, le P2P s’applique également aux paiements mobiles, au financement collaboratif, au partage de fichiers et plus largement à toute technologie reposant sur une organisation décentralisée, notamment grâce à la blockchain.
Je suis Damien Roussel, rédacteur spécialisé en économie, entreprise et patrimoine. J’aide dirigeants et indépendants à décider vite et bien : je décrypte la finance, la gestion, la communication et l’immobilier avec des guides clairs, chiffrés et sans jargon.


